
El informe de agosto dice que la cuenta del condominio tiene RD$412,300. El estado del banco dice RD$398,750. La diferencia es de RD$13,550, y el tesorero de la directiva quiere saber dónde están antes de la reunión del jueves. Nadie se robó nada; lo más probable es que haya un cheque sin cobrar, una transferencia registrada con otra referencia y un par de cargos del banco que nunca entraron a los libros. Pero «lo más probable» no es una respuesta que se pueda poner en un acta.
Para eso sirve la conciliación bancaria: explicar, partida por partida, por qué el banco y los libros no dicen lo mismo. (Todas las cifras de este artículo son hipotéticas.)
Nota: Información general; su aplicación depende de los documentos y circunstancias del inmueble y puede requerir asesoría profesional.
Quién la debe hacer y con qué frecuencia
La Ley 5038 pone a cargo del administrador «los libros de contabilidad y los documentos y comprobantes de los gastos» (art. 29). No menciona la conciliación bancaria por su nombre, ni fija una frecuencia. Que el administrador concilie la cuenta es, por tanto, una consecuencia práctica de llevar bien esos libros y una buena práctica contable, no un artículo expreso de la ley.
La frecuencia la puede fijar el reglamento, la asamblea o el contrato de administración. Como referencia útil, en el sector público dominicano la Tesorería Nacional debe hacer la conciliación bancaria de las subcuentas del Tesoro «mensualmente; a más tardar quince (15) días después del cierre de cada mes» (Decreto 441-06, art. 13, párrafo, literal a). Esa norma no obliga a un condominio, pero da un estándar razonable: conciliar cada mes y tenerlo listo antes de la quincena siguiente.
Hay otra razón para no dejarlo pasar. Cuando hay que cobrar a un moroso por la vía del privilegio, la asamblea fija los avances «mediante declaración preparada por el administrador, con detalles y comprobantes» (Ley 5038, art. 33). Un pago mal aplicado que nadie concilió puede terminar en una declaración equivocada. El cobro formal lo explicamos en cuotas de mantenimiento atrasadas.
El método, sin software
Conciliar es comparar dos listas del mismo mes: los movimientos del estado de cuenta del banco y lo registrado en los libros para esa cuenta. Cada movimiento cae en uno de cuatro grupos:
| Grupo | Ejemplo típico | Qué se hace |
|---|---|---|
| Coincide en los dos | Cuota del 60-3A, misma fecha y monto | Se marca conciliado |
| Está en el banco, no en libros | Comisión mensual, depósito de alguien que no avisó | Se registra en libros o se investiga |
| Está en libros, no en el banco | Cheque al plomero que aún no se cobra | Se deja como partida pendiente y se revisa el mes siguiente |
| Coincide el monto, no la referencia | Transferencia LBTR con el nombre del cónyuge | Se verifica y se concilia a mano |
Volvamos al ejemplo de agosto. Supongamos que la diferencia de RD$13,550 se explica con tres partidas. Una transferencia de RD$15,000 del 60-3A que se verificó y registró el 31 de agosto, pero que el banco acreditó el 2 de septiembre: está en libros y todavía no en el extracto. Una comisión de RD$1,050 que el banco cobró y nadie registró: rebaja el banco, no los libros. Y un depósito de RD$2,500 que nadie identificó: sube el banco, no los libros. La cuenta es 15,000 + 1,050 − 2,500 = 13,550, justo lo que los libros tienen de más. Cuadra, y ahora sí hay algo que poner en el acta: un depósito en tránsito, una comisión por registrar y un depósito por identificar.
Dos costumbres ayudan mucho. Pedir a los propietarios que pongan la unidad como referencia en cada transferencia, y registrar los pagos el mismo día que se verifican, no al final del mes.
Cómo se hace en CondoSoft
CondoSoft hace la comparación con los pagos de unidades verificados, los pagos a proveedores y las transferencias entre cuentas de la comunidad. El requisito previo es tener la cuenta bancaria creada en «Finanzas» › «Cuentas y cajas».
1. Importar el estado de cuenta
En «Finanzas» › «Conciliación», se elige la cuenta bancaria y, en la tarjeta «Importar estado de cuenta», se sube el archivo que entrega el banco en CSV o XLSX. El sistema reconoce las columnas por su encabezado (fecha, referencia, descripción, débito, crédito o monto con signo) y avisa cuántos movimientos importó, cuántos concilió solo, cuántos ya existían y cuántas filas omitió. Volver a subir un extracto que se solapa con otro no duplica movimientos.
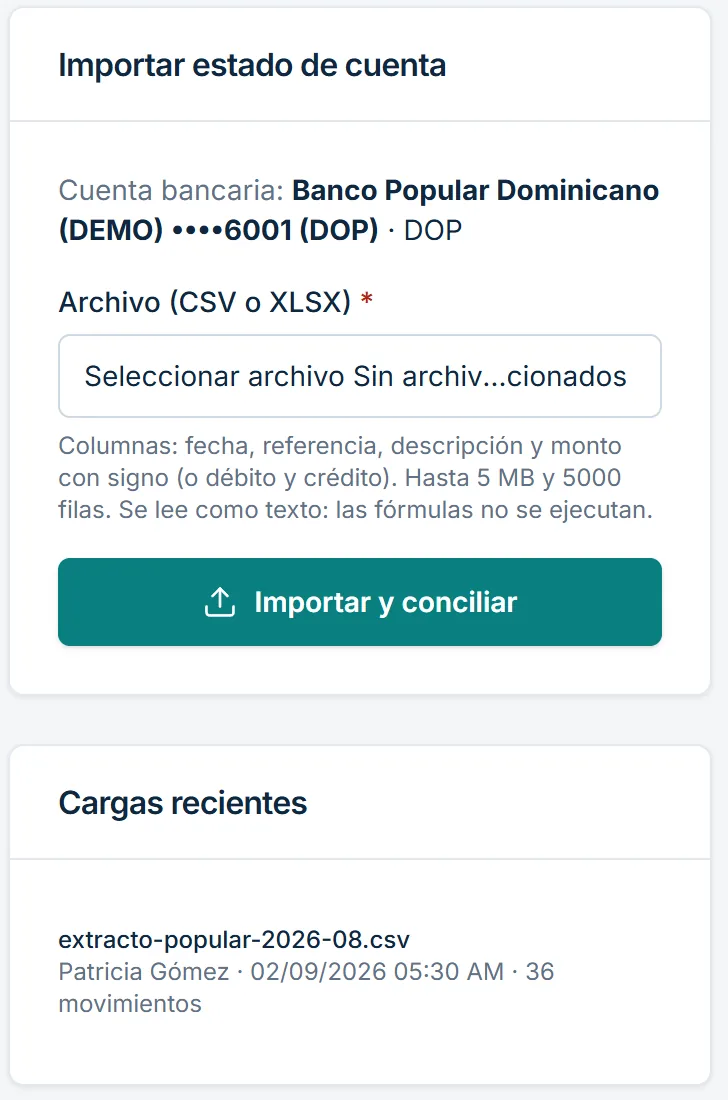
Un cuidado práctico con los montos. El importador lee el formato habitual de los bancos dominicanos, con punto decimal y coma para los miles: «1,234.56», «1234.56» o «1,234», también con «RD$», con signo negativo o entre paréntesis. Lo que admite dos lecturas, como «1234,56» o «1.234,56», no lo adivina: rechaza el archivo completo, indica la línea y el valor dudoso y no importa ningún movimiento. Si su banco exporta con coma decimal, cambie la configuración de la exportación o corrija esa columna antes de subirlo.
2. Revisar lo que se concilió solo
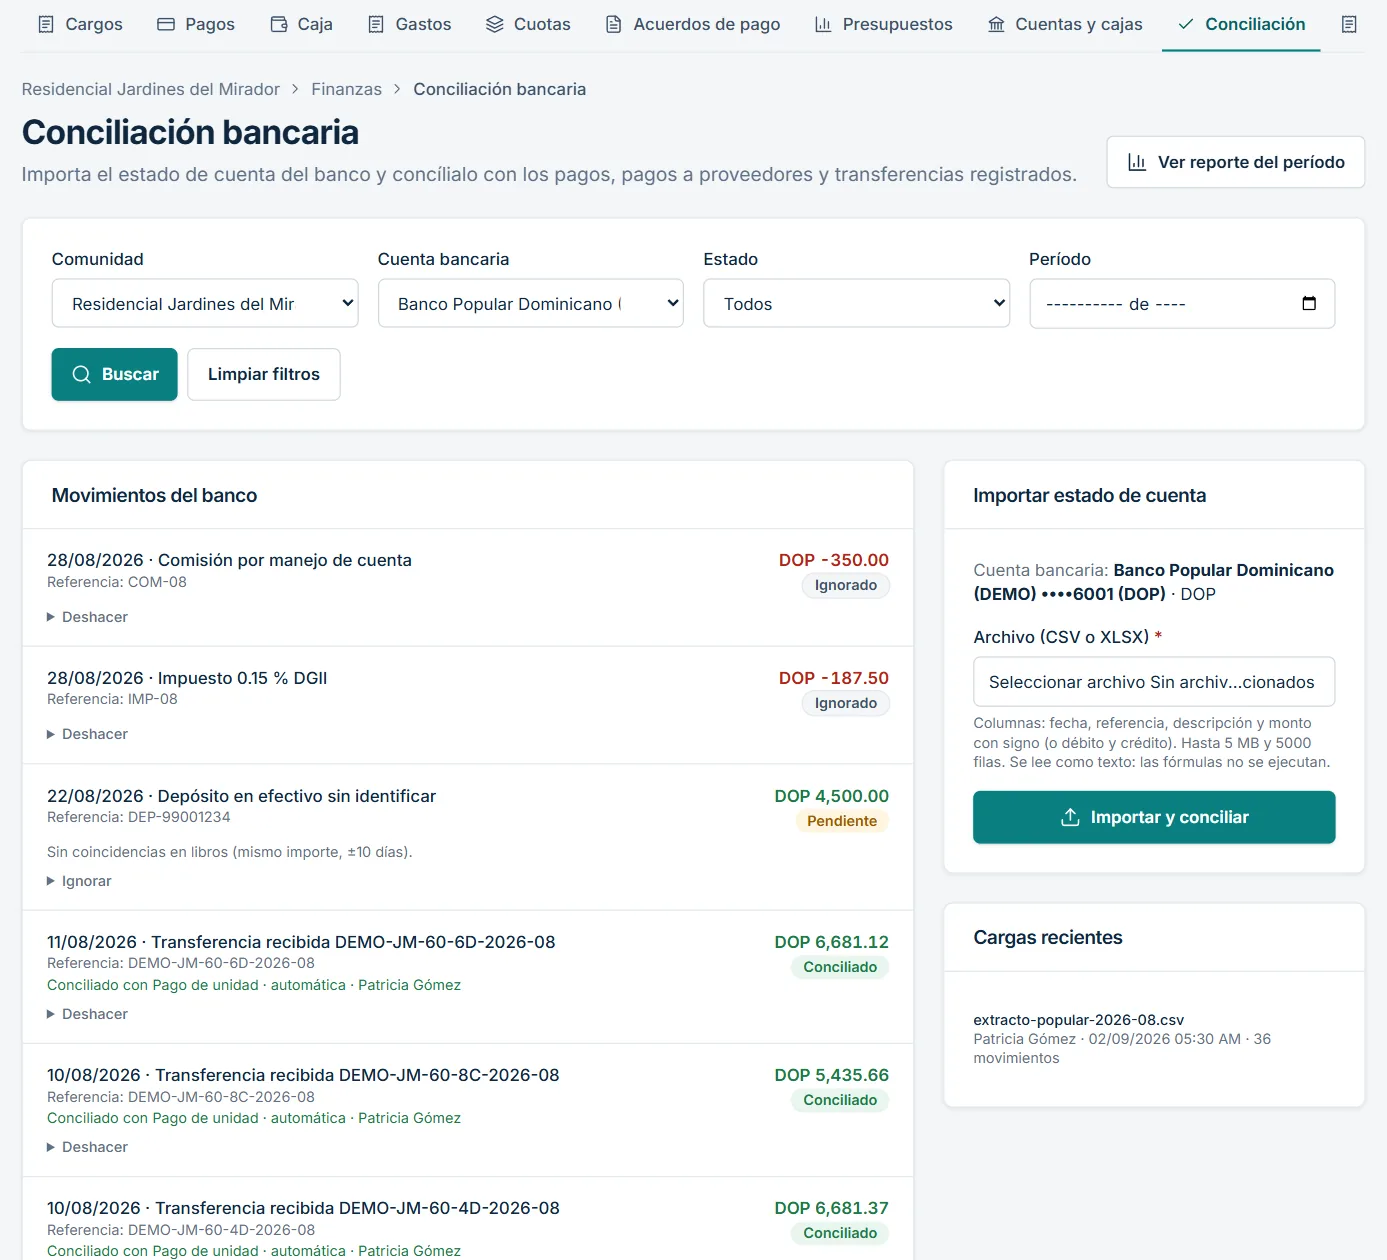
Al importar, el sistema busca en los libros de esa cuenta una operación con el mismo importe exacto y la misma moneda, dentro de tres días de diferencia. Si la referencia también coincide, la confianza es alta. Solo concilia de forma automática cuando hay un único candidato claro; si hay dudas, deja el movimiento «Pendiente».
3. Resolver los pendientes
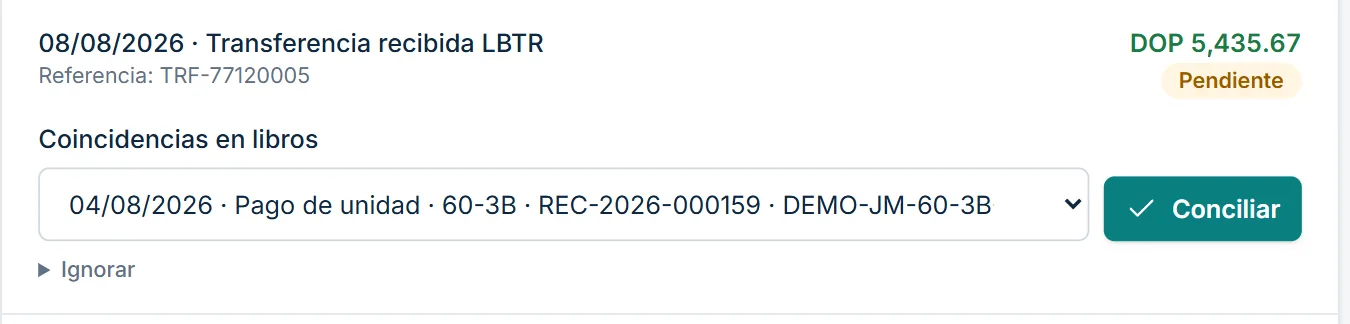
Filtrando por «Pendiente», cada movimiento muestra las «Coincidencias en libros» con el mismo importe en un margen de diez días. Se elige la operación correcta y se pulsa «Conciliar». Si el movimiento no tiene registro en libros, como una comisión, se marca «Ignorar» con un motivo obligatorio. Cualquier error se corrige con «Deshacer», también con motivo, y todo queda auditado con el usuario que lo hizo.
4. Leer el reporte del mes
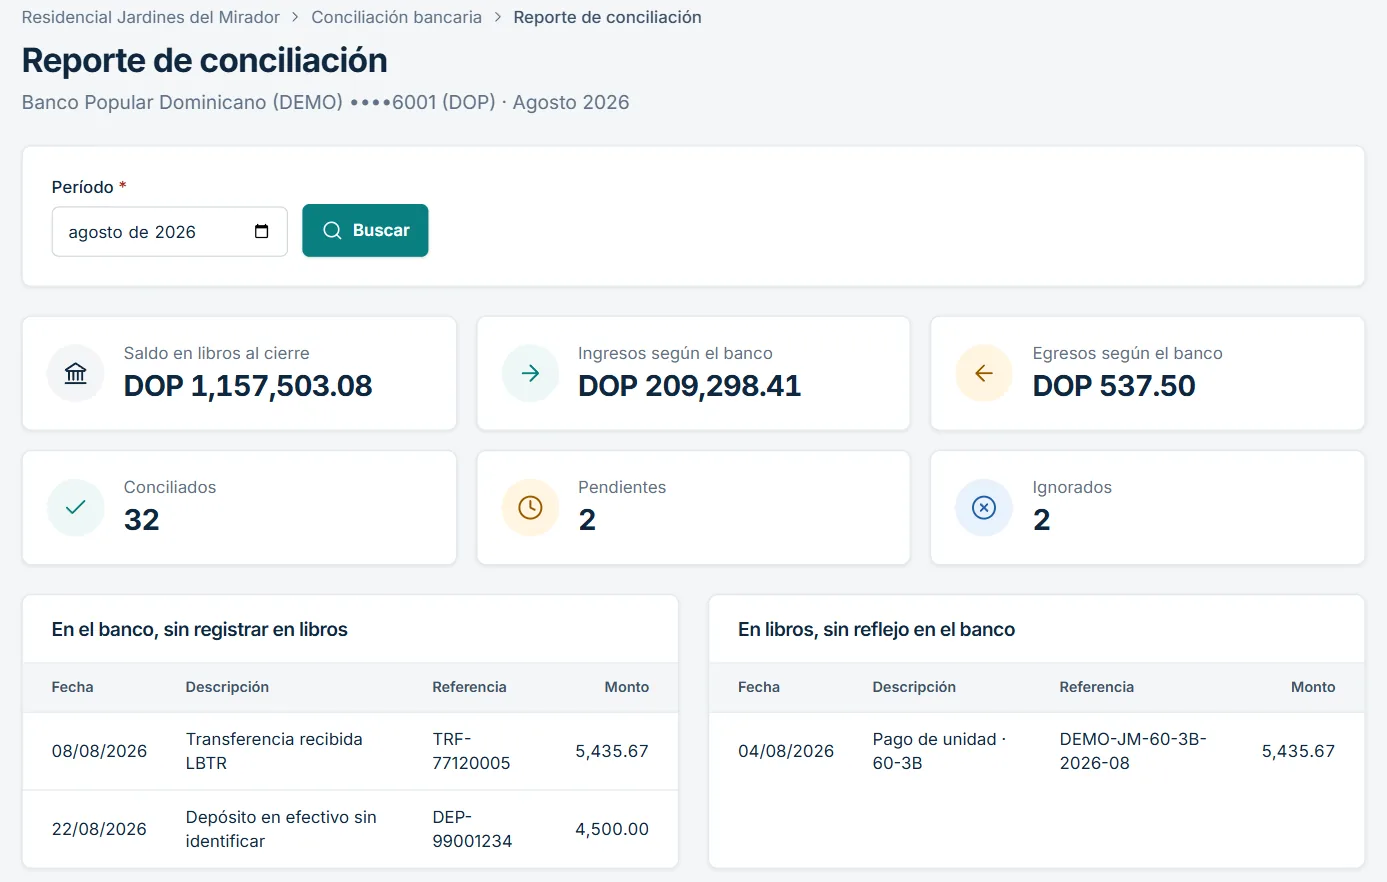
«Ver reporte del período» muestra el saldo en libros al cierre, los ingresos y egresos según el banco, cuántos movimientos están conciliados, pendientes o ignorados, y dos listas: «En el banco, sin registrar en libros» y «En libros, sin reflejo en el banco». Son exactamente las partidas que el tesorero quería ver el jueves.
Lo que la herramienta no hace
Mejor saberlo antes. No hay conexión directa con los bancos: el extracto se descarga y se sube a mano, solo en CSV o XLSX (ni PDF, ni OFX, ni XLS antiguo), hasta 5 MB y 5,000 filas. No existe un cierre de conciliación por período: un mes conciliado no se firma ni se congela, y cualquier línea se puede deshacer con motivo (el cierre contable es otra función). El reporte compara movimientos y muestra el saldo en libros, pero no arma la partida conciliatoria con saldos inicial y final del banco, porque el extracto no los guarda. Ignorar una comisión no la contabiliza: hay que registrarla aparte, por ejemplo como gasto. La relación es uno a uno, así que un depósito que agrupa tres cuotas no se concilia contra tres pagos. Y el reporte se ve en pantalla, sin exportación propia a PDF o Excel.
Una costumbre que protege a todos
La conciliación mensual protege a la directiva, que puede explicar cada peso, y al administrador, que tiene con qué demostrar su trabajo; pesa mucho en la rendición de cuentas y en cualquier cambio de administrador. Y los pagos bien conciliados son los que después ve cada propietario en su estado de cuenta por unidad. La mejor prueba es un extracto real: súbalo durante los 14 días de prueba gratis de CondoSoft y compare el reporte con la conciliación que hoy hace en hoja de cálculo.
Fuentes y referencias
- Registro Inmobiliario. Ley núm. 5038 sobre Condominios, 21 de noviembre de 1958. Arts. 29 y 33 (este último según la redacción de la Ley 108-05, art. 124). https://ri.gob.do/wp-content/uploads/Marco_Legal/Leyes/Ley_5038-1958.pdf (consultado el 30 de septiembre de 2026).
- Ministerio de Interior y Policía (copia publicada). Decreto núm. 441-06, Reglamento de aplicación general núm. 1 de la Ley núm. 567-05 del Sistema de Tesorería de la República Dominicana, 3 de octubre de 2006. Art. 13, párrafo, literal a. Norma del sector público citada solo como referencia de buena práctica. https://mip.gob.do/wp-content/uploads/2023/06/decreto-441-06-sobre-el-sistema-de-tesoreria-de-la-republica-dominicana.pdf (consultado el 30 de septiembre de 2026).


